Domain knochenersatzmaterialien.de kaufen?
Wir ziehen mit dem Projekt
knochenersatzmaterialien.de um.
Sind Sie am Kauf der Domain
knochenersatzmaterialien.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain knochenersatzmaterialien.de kaufen?
Ist Risikolebensversicherung sinnvoll?
Ist Risikolebensversicherung sinnvoll? Eine Risikolebensversicherung kann sinnvoll sein, wenn man finanzielle Verpflichtungen hat, die im Todesfall abgesichert werden müssen, wie z.B. eine Hypothek oder die Versorgung der Familie. Sie bietet einen finanziellen Schutz für die Hinterbliebenen und kann helfen, finanzielle Engpässe zu vermeiden. Allerdings sollte man vor Abschluss einer Risikolebensversicherung seine individuelle Situation und Bedürfnisse sorgfältig prüfen, um sicherzustellen, dass sie wirklich notwendig ist. Es kann auch sinnvoll sein, verschiedene Angebote zu vergleichen, um die passende Versicherung zu finden. **
Wer bekommt Risikolebensversicherung ausgezahlt?
Die Risikolebensversicherung wird im Todesfall des Versicherten an die im Vertrag benannten Begünstigten ausgezahlt. Diese Begünstigten können beispielsweise Ehepartner, Kinder oder andere nahe Angehörige sein. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Versicherungssumme im Todesfall an die gewünschten Personen ausgezahlt wird. Falls keine Begünstigten benannt sind, wird die Versicherungssumme in der Regel an die gesetzlichen Erben des Verstorbenen ausgezahlt. Es ist ratsam, regelmäßig zu überprüfen, ob die im Vertrag genannten Begünstigten noch den eigenen Wünschen entsprechen. **


Ähnliche Suchbegriffe für Risikolebensversicherung
Top-Angebote
Produkte zum Begriff Risikolebensversicherung:
-
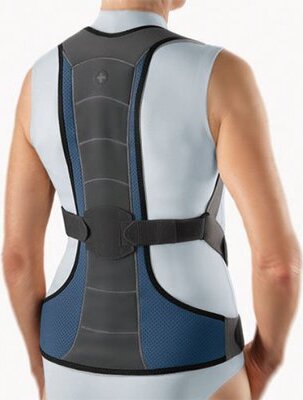
Bort Osteoporose-Orthese Generation, blau>>>>Gr. S>>>>Hilfsmittelnummer: 23.15.04.4032>>>>Die aktivierende und wirbelsäulenaufrichtende Rückenorthese zur Entlastung und Korrektur der LWS/BWS mit Bewegungseinschränkung in Sagittalebene. Produktdetails: - stabile Aluminium-Rückenschiene, anatomisch vorgeformt und individuell anformbar - aktive Aufrichtung durch Aktivierung der Rückenmuskulatur - Steigerung der Mobilität - Gurtsystem nach Rucksackprinzip - Umlenkschlaufen im Brustbereich für leichte und stufenlose Aufrichtung des Oberkörpers - leichte und schlanke Bauweise für guten Tragekomfort - einfache Handhabung - Verschluss mit großem Fingereingriff und Handschlaufe (Rückenlänge wird von der Gesäßfalte bis C7 gemessen)>>>>- Gurtlängen individuell anpassbar für Leibumfang 70 bis 165 cm - Farbe blau>>>>Groesse: S, Farbe: blau, Bauchumfang: 70 - 165 cm, Rueckenlaenge: 44 - 49 cm, Ausfuehrung: Unisex>>>>KG oder G :925603x253x80>>>>Zoll90211010>>>>STK 23.15.04.4032 Rückenlänge 44 bis 49 cm.(215870...) Die aktivierende und wirbelsäulenau405,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bort Osteoporose-Orthese Generation, blau>>>>Gr. L>>>>Hilfsmittelnummer: 23.15.04.4032>>>>Die aktivierende und wirbelsäulenaufrichtende Rückenorthese zur Entlastung und Korrektur der LWS/BWS mit Bewegungseinschränkung in Sagittalebene. Produktdetails: - stabile Aluminium-Rückenschiene, anatomisch vorgeformt und individuell anformbar - aktive Aufrichtung durch Aktivierung der Rückenmuskulatur - Steigerung der Mobilität - Gurtsystem nach Rucksackprinzip - Umlenkschlaufen im Brustbereich für leichte und stufenlose Aufrichtung des Oberkörpers - leichte und schlanke Bauweise für guten Tragekomfort - einfache Handhabung - Verschluss mit großem Fingereingriff und Handschlaufe (Rückenlänge wird von der Gesäßfalte bis C7 gemessen)>>>>- Gurtlängen individuell anpassbar für Leibumfang 70 bis 165 cm - Farbe blau>>>>Groesse: L, Farbe: blau, Bauchumfang: 70 - 165 cm, Rueckenlaenge: 56 - 61 cm, Ausfuehrung: Unisex>>>>KG oder G :1006603x253x77>>>>Zoll90211010>>>>STK 23.15.04.4032 Rückenlänge 56 bis 61 cm.(215870...) Die aktivierende und wirbelsäulena405,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Implantate zum Markieren Sodex Sport - Schwarz - unisex - Size: TUDie Markierungs-Implantate von Sodex Sport sind die perfekte Lösung für Fußballmannschaften, die ihre Organisation und Effizienz auf dem Platz verbessern möchten. Diese von der Marke Sodex Sport entwickelten Implantate bieten eine innovative Methode zur Markierung des Spielfelds und erleichtern die Kommunikation zwischen den Spielern.Speziell für den Fußball konzipiert, sind diese Implantate einfach zu handhaben und bieten eine hohe Präzision, um die Spielzonen und die Positionen der Spieler abzugrenzen. Dank ihres ergonomischen Designs können sie leicht in den Boden eingesetzt werden, ohne den Rasen zu beschädigen, und bieten so eine langlebige Lösung zur Markierung des Spielfeldes.Die Marktungs-Implantate von Sodex Sport sind aus hochwertigen, wetterfesten und abriebfesten Materialien hergestellt. Sie verfügen zudem über ein patentiertes Verriegelungssystem, das optimale Stabilität gewährleistet und ein Verrutschen während des Spiels verhindert.Diese Implantate sind außerdem sehr ...192,18 €*Versand: 7,92 €Sichere Weiterleitung zum Anbieter



-
Wie viel kostet Risikolebensversicherung?
Die Kosten für eine Risikolebensversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Gesundheitszustand und der Versicherungssumme des Versicherten. Generell sind die Beiträge für jüngere und gesündere Personen niedriger als für ältere oder krankere Personen. Zudem spielt die Laufzeit der Versicherung eine Rolle bei der Berechnung der Kosten. Es ist daher empfehlenswert, sich individuell beraten zu lassen, um ein maßgeschneidertes Angebot zu erhalten. Letztendlich kann man sagen, dass die Kosten für eine Risikolebensversicherung je nach individueller Situation variieren können. **
-
Was zahlt eine Risikolebensversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorab festgelegte Summe an die benannten Begünstigten aus. Die Höhe dieser Summe wird bei Vertragsabschluss vereinbart und richtet sich oft nach der finanziellen Absicherung, die der Versicherte für seine Familie oder Hinterbliebenen wünscht. Die Beiträge für eine Risikolebensversicherung sind im Vergleich zu anderen Lebensversicherungen meist niedrig, da sie ausschließlich im Todesfall des Versicherten Leistungen erbringt. Die Auszahlung der Versicherungssumme erfolgt in der Regel steuerfrei und kann dazu dienen, finanzielle Engpässe nach dem Tod des Versicherten zu überbrücken. **
-
Warum Risikolebensversicherung über Kreuz?
Die Risikolebensversicherung über Kreuz wird oft von Ehepartnern abgeschlossen, um sich gegenseitig finanziell abzusichern. Im Falle des Todes eines Partners erhält der andere Partner die vereinbarte Versicherungssumme, um finanzielle Verpflichtungen wie beispielsweise Kredite oder die Kinderbetreuung weiterhin stemmen zu können. Durch die Überkreuzversicherung wird somit eine finanzielle Absicherung für den Partner gewährleistet. Zudem ist die Risikolebensversicherung über Kreuz oft günstiger als zwei separate Versicherungen, da die Versicherungsgesellschaften von einem geringeren Risiko ausgehen, wenn beide Partner versichert sind. **
-
Wie funktioniert die Risikolebensversicherung?
Die Risikolebensversicherung funktioniert, indem der Versicherungsnehmer eine Police abschließt, die im Todesfall des Versicherten eine vorher festgelegte Summe an die benannten Begünstigten auszahlt. Der Versicherungsnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um den Versicherungsschutz aufrechtzuerhalten. Die Höhe der Prämie hängt von verschiedenen Faktoren wie dem Eintrittsalter, der Versicherungssumme und dem Gesundheitszustand des Versicherten ab. Im Gegensatz zur Kapitallebensversicherung gibt es bei der Risikolebensversicherung keine Rückkaufswerte oder Sparanteile - sie dient ausschließlich dem finanziellen Schutz der Hinterbliebenen im Todesfall. **

Wann endet eine Risikolebensversicherung?
Eine Risikolebensversicherung endet in der Regel mit dem Tod der versicherten Person. Sobald der Todesfall eintritt, wird die vereinbarte Versicherungssumme an die benannten Begünstigten ausgezahlt. Alternativ kann die Versicherung auch enden, wenn die Vertragslaufzeit abgelaufen ist und kein Todesfall eingetreten ist. In diesem Fall erfolgt keine Auszahlung der Versicherungssumme. Es ist auch möglich, dass die Versicherung endet, wenn der Versicherungsnehmer die Beiträge nicht mehr bezahlt und der Vertrag deshalb gekündigt wird. In einigen Fällen kann die Versicherung auch enden, wenn die versicherte Person eine schwere Krankheit oder Invalidität erleidet und eine entsprechende Zusatzvereinbarung getroffen wurde. **
Was ist eine Risikolebensversicherung?
Eine Risikolebensversicherung ist eine Art von Lebensversicherung, die speziell darauf abzielt, finanzielle Sicherheit für die Hinterbliebenen im Todesfall des Versicherten zu bieten. Im Gegensatz zu anderen Lebensversicherungen zahlt eine Risikolebensversicherung nur im Todesfall aus und hat keine Kapitalbildungskomponente. Sie dient in erster Linie dazu, finanzielle Verpflichtungen wie Hypotheken oder Schulden abzudecken und den Hinterbliebenen eine finanzielle Absicherung zu bieten. **
Top-Angebote
Produkte zum Begriff Risikolebensversicherung:
-
Osteoporose TestOsteoporose Test – Urintest zur Früherkennung Osteoporose (Knochenschwund) zählt zu den häufigsten chronischen Knochenerkrankungen. Dabei nehmen Knochenmasse, Knochendichte und Knochenqualität ab – die Knochen werden brüchiger und können schon bei geringer Belastung brechen. Bei Frauen tritt Osteoporose häufig ab dem 50. Lebensjahr nach den Wechseljahren auf, Männer sind meist erst später betroffen. Dieser Test ist sinnvoll, wenn du dein persönliches Osteoporose-Risiko frühzeitig einschätzen möchtest, zur Vorsorge ab den Wechseljahren, bei familiärer Vorbelastung, bei ersten Anzeichen wie wiederkehrenden Rückenschmerzen oder begleitend zur Kontrolle einer bestehenden Osteoporose-Therapie. Wie funktioniert die Messung? Klassischerweise wird die Knochendichte mittels Computertomographie (CT) unter Einsatz von Röntgenstrahlung gemessen. Dieser Test nutzt stattdessen ein alternatives Verfahren: die in-vitro-Bestimmung der Kalzium-Isotopenzusammensetzung im Urin mittels hochpräzisem Massenspektrometer. Anhand dieses Wertes lässt sich indirekt auf die individuelle Knochendichte schließen – ganz ohne Strahlenbelastung. Das Verfahren eignet sich sowohl zur Früherkennung als auch zur begleitenden Kontrolle einer bestehenden Therapie, da sich ein Ansprechen auf die Behandlung zeitnah abzeichnen kann. Das wird analysiert aus dem Urin (1. Morgenurin) Kalzium-Isotopenzusammensetzung – Marker für die individuelle Knochendichte Durchführung des Tests Nach deiner Bestellung erhältst du das Testset mit allen notwendigen Materialien und einer ausführlichen Anleitung. In dieser Anleitung erfährst du detailliert, wann und wie du die Urinprobe abnehmen solltest – verwende dafür den ersten Morgenurin, vor dem Frühstück. Lies dir das Dokument unbedingt vorher sorgfältig durch. Anschließend nimmst du die Probe ab und sendest sie mit dem beiliegenden vorausgefüllten Rücksendeumschlag kostenlos an unser deutsches Partnerlabor. Der Versand sollte möglichst von Montag bis Donnerstag erfolgen, damit die Probe zügig bearbeitet werden kann. Auswertung und Befund Nach etwa 14 Tagen nach Probeneingang erhältst du einen ausführlichen und leicht verständlichen Befund inklusive Ampel-Indikator, der dir auf einen Blick zeigt, ob und inwieweit Anzeichen einer Osteoporose bei dir vorliegen. So bekommst du einen klaren Überblick über deine persönlichen Ergebnisse. Deine Privatsphäre ist uns wichtig Die Entnahme der Probe für den Test kannst du diskret zu Hause durchführen. Wir und unser deutsches Partnerlabor, das mit der Durchführung der Analysen beauftragt wird, nehmen den Schutz deiner Daten sehr ernst. Deshalb hast du den alleinigen Zugang zu diesen Informationen. Sie werden niemals an nicht autorisierte Dritte weitergegeben. Zudem werden alle Proben unmittelbar nach der Analyse entsorgt.98,60 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bort Osteoporose-Orthese Generation, blau>>>>Gr. S>>>>Hilfsmittelnummer: 23.15.04.4032>>>>Die aktivierende und wirbelsäulenaufrichtende Rückenorthese zur Entlastung und Korrektur der LWS/BWS mit Bewegungseinschränkung in Sagittalebene. Produktdetails: - stabile Aluminium-Rückenschiene, anatomisch vorgeformt und individuell anformbar - aktive Aufrichtung durch Aktivierung der Rückenmuskulatur - Steigerung der Mobilität - Gurtsystem nach Rucksackprinzip - Umlenkschlaufen im Brustbereich für leichte und stufenlose Aufrichtung des Oberkörpers - leichte und schlanke Bauweise für guten Tragekomfort - einfache Handhabung - Verschluss mit großem Fingereingriff und Handschlaufe (Rückenlänge wird von der Gesäßfalte bis C7 gemessen)>>>>- Gurtlängen individuell anpassbar für Leibumfang 70 bis 165 cm - Farbe blau>>>>Groesse: S, Farbe: blau, Bauchumfang: 70 - 165 cm, Rueckenlaenge: 44 - 49 cm, Ausfuehrung: Unisex>>>>KG oder G :925603x253x80>>>>Zoll90211010>>>>STK 23.15.04.4032 Rückenlänge 44 bis 49 cm.(215870...) Die aktivierende und wirbelsäulenau405,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Risikolebensversicherung sinnvoll?
Ist Risikolebensversicherung sinnvoll? Eine Risikolebensversicherung kann sinnvoll sein, wenn man finanzielle Verpflichtungen hat, die im Todesfall abgesichert werden müssen, wie z.B. eine Hypothek oder die Versorgung der Familie. Sie bietet einen finanziellen Schutz für die Hinterbliebenen und kann helfen, finanzielle Engpässe zu vermeiden. Allerdings sollte man vor Abschluss einer Risikolebensversicherung seine individuelle Situation und Bedürfnisse sorgfältig prüfen, um sicherzustellen, dass sie wirklich notwendig ist. Es kann auch sinnvoll sein, verschiedene Angebote zu vergleichen, um die passende Versicherung zu finden. **
-
Wer bekommt Risikolebensversicherung ausgezahlt?
Die Risikolebensversicherung wird im Todesfall des Versicherten an die im Vertrag benannten Begünstigten ausgezahlt. Diese Begünstigten können beispielsweise Ehepartner, Kinder oder andere nahe Angehörige sein. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Versicherungssumme im Todesfall an die gewünschten Personen ausgezahlt wird. Falls keine Begünstigten benannt sind, wird die Versicherungssumme in der Regel an die gesetzlichen Erben des Verstorbenen ausgezahlt. Es ist ratsam, regelmäßig zu überprüfen, ob die im Vertrag genannten Begünstigten noch den eigenen Wünschen entsprechen. **
-
Wie viel kostet Risikolebensversicherung?
Die Kosten für eine Risikolebensversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Gesundheitszustand und der Versicherungssumme des Versicherten. Generell sind die Beiträge für jüngere und gesündere Personen niedriger als für ältere oder krankere Personen. Zudem spielt die Laufzeit der Versicherung eine Rolle bei der Berechnung der Kosten. Es ist daher empfehlenswert, sich individuell beraten zu lassen, um ein maßgeschneidertes Angebot zu erhalten. Letztendlich kann man sagen, dass die Kosten für eine Risikolebensversicherung je nach individueller Situation variieren können. **
-
Was zahlt eine Risikolebensversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorab festgelegte Summe an die benannten Begünstigten aus. Die Höhe dieser Summe wird bei Vertragsabschluss vereinbart und richtet sich oft nach der finanziellen Absicherung, die der Versicherte für seine Familie oder Hinterbliebenen wünscht. Die Beiträge für eine Risikolebensversicherung sind im Vergleich zu anderen Lebensversicherungen meist niedrig, da sie ausschließlich im Todesfall des Versicherten Leistungen erbringt. Die Auszahlung der Versicherungssumme erfolgt in der Regel steuerfrei und kann dazu dienen, finanzielle Engpässe nach dem Tod des Versicherten zu überbrücken. **
Ähnliche Suchbegriffe für Risikolebensversicherung
-
Bort Osteoporose-Orthese Generation, blau>>>>Gr. L>>>>Hilfsmittelnummer: 23.15.04.4032>>>>Die aktivierende und wirbelsäulenaufrichtende Rückenorthese zur Entlastung und Korrektur der LWS/BWS mit Bewegungseinschränkung in Sagittalebene. Produktdetails: - stabile Aluminium-Rückenschiene, anatomisch vorgeformt und individuell anformbar - aktive Aufrichtung durch Aktivierung der Rückenmuskulatur - Steigerung der Mobilität - Gurtsystem nach Rucksackprinzip - Umlenkschlaufen im Brustbereich für leichte und stufenlose Aufrichtung des Oberkörpers - leichte und schlanke Bauweise für guten Tragekomfort - einfache Handhabung - Verschluss mit großem Fingereingriff und Handschlaufe (Rückenlänge wird von der Gesäßfalte bis C7 gemessen)>>>>- Gurtlängen individuell anpassbar für Leibumfang 70 bis 165 cm - Farbe blau>>>>Groesse: L, Farbe: blau, Bauchumfang: 70 - 165 cm, Rueckenlaenge: 56 - 61 cm, Ausfuehrung: Unisex>>>>KG oder G :1006603x253x77>>>>Zoll90211010>>>>STK 23.15.04.4032 Rückenlänge 56 bis 61 cm.(215870...) Die aktivierende und wirbelsäulena405,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Implantate zum Markieren Sodex Sport - Schwarz - unisex - Size: TUDie Markierungs-Implantate von Sodex Sport sind die perfekte Lösung für Fußballmannschaften, die ihre Organisation und Effizienz auf dem Platz verbessern möchten. Diese von der Marke Sodex Sport entwickelten Implantate bieten eine innovative Methode zur Markierung des Spielfelds und erleichtern die Kommunikation zwischen den Spielern.Speziell für den Fußball konzipiert, sind diese Implantate einfach zu handhaben und bieten eine hohe Präzision, um die Spielzonen und die Positionen der Spieler abzugrenzen. Dank ihres ergonomischen Designs können sie leicht in den Boden eingesetzt werden, ohne den Rasen zu beschädigen, und bieten so eine langlebige Lösung zur Markierung des Spielfeldes.Die Marktungs-Implantate von Sodex Sport sind aus hochwertigen, wetterfesten und abriebfesten Materialien hergestellt. Sie verfügen zudem über ein patentiertes Verriegelungssystem, das optimale Stabilität gewährleistet und ein Verrutschen während des Spiels verhindert.Diese Implantate sind außerdem sehr ...192,18 €*Versand: 7,92 €Sichere Weiterleitung zum Anbieter
-
Implantate und Eintreiber Bodenmarkierung Tremblay CT (x25) - Blau - unisex - Size: TUMARKIERUNGS-IMPLANTS UND EINDRÜCKERZum genauen und dauerhaften Abgrenzen von Spielfeldern.Packung mit 25 Plifixen und 1 Eindrücker.FARBEN: Weiß, Gelb, Rot, Blau.31,78 €*Versand: 7,92 €Sichere Weiterleitung zum Anbieter
-
Warum Risikolebensversicherung über Kreuz?
Die Risikolebensversicherung über Kreuz wird oft von Ehepartnern abgeschlossen, um sich gegenseitig finanziell abzusichern. Im Falle des Todes eines Partners erhält der andere Partner die vereinbarte Versicherungssumme, um finanzielle Verpflichtungen wie beispielsweise Kredite oder die Kinderbetreuung weiterhin stemmen zu können. Durch die Überkreuzversicherung wird somit eine finanzielle Absicherung für den Partner gewährleistet. Zudem ist die Risikolebensversicherung über Kreuz oft günstiger als zwei separate Versicherungen, da die Versicherungsgesellschaften von einem geringeren Risiko ausgehen, wenn beide Partner versichert sind. **
-
Wie funktioniert die Risikolebensversicherung?
Die Risikolebensversicherung funktioniert, indem der Versicherungsnehmer eine Police abschließt, die im Todesfall des Versicherten eine vorher festgelegte Summe an die benannten Begünstigten auszahlt. Der Versicherungsnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um den Versicherungsschutz aufrechtzuerhalten. Die Höhe der Prämie hängt von verschiedenen Faktoren wie dem Eintrittsalter, der Versicherungssumme und dem Gesundheitszustand des Versicherten ab. Im Gegensatz zur Kapitallebensversicherung gibt es bei der Risikolebensversicherung keine Rückkaufswerte oder Sparanteile - sie dient ausschließlich dem finanziellen Schutz der Hinterbliebenen im Todesfall. **
-
Wann endet eine Risikolebensversicherung?
Eine Risikolebensversicherung endet in der Regel mit dem Tod der versicherten Person. Sobald der Todesfall eintritt, wird die vereinbarte Versicherungssumme an die benannten Begünstigten ausgezahlt. Alternativ kann die Versicherung auch enden, wenn die Vertragslaufzeit abgelaufen ist und kein Todesfall eingetreten ist. In diesem Fall erfolgt keine Auszahlung der Versicherungssumme. Es ist auch möglich, dass die Versicherung endet, wenn der Versicherungsnehmer die Beiträge nicht mehr bezahlt und der Vertrag deshalb gekündigt wird. In einigen Fällen kann die Versicherung auch enden, wenn die versicherte Person eine schwere Krankheit oder Invalidität erleidet und eine entsprechende Zusatzvereinbarung getroffen wurde. **
-
Was ist eine Risikolebensversicherung?
Eine Risikolebensversicherung ist eine Art von Lebensversicherung, die speziell darauf abzielt, finanzielle Sicherheit für die Hinterbliebenen im Todesfall des Versicherten zu bieten. Im Gegensatz zu anderen Lebensversicherungen zahlt eine Risikolebensversicherung nur im Todesfall aus und hat keine Kapitalbildungskomponente. Sie dient in erster Linie dazu, finanzielle Verpflichtungen wie Hypotheken oder Schulden abzudecken und den Hinterbliebenen eine finanzielle Absicherung zu bieten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.